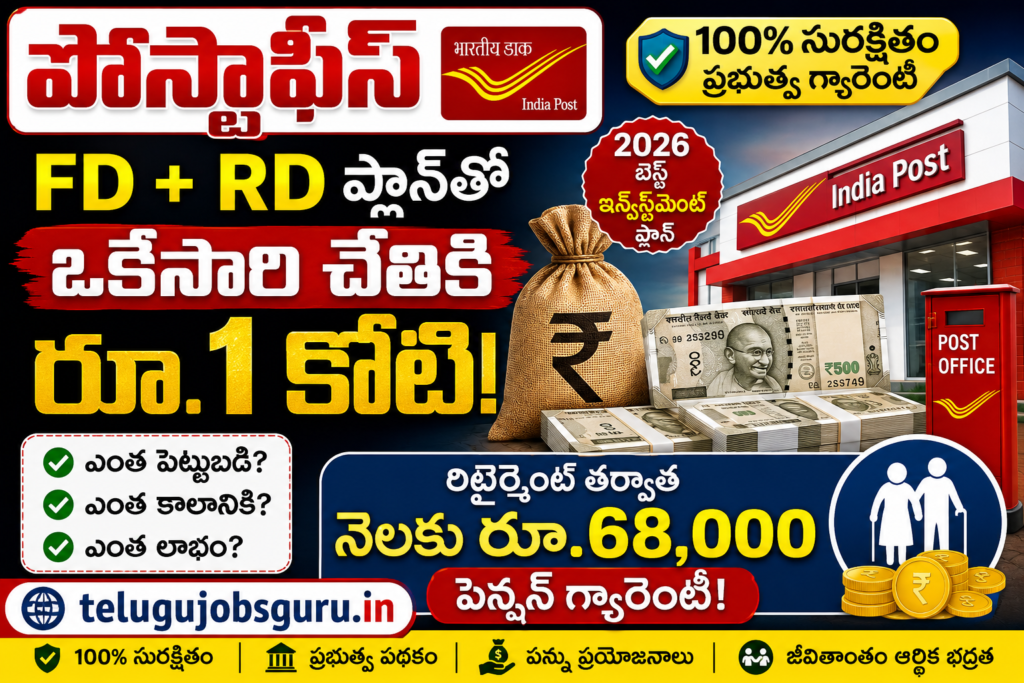
Post Office Investment Plan 2026: మనలో చాలామందికి ఒక కామన్ కల ఉంటుంది — “ఒక కోటి రూపాయలు సేవ్ చేసుకోవాలి, రిటైర్మెంట్ తర్వాత నెల నెలా పెన్షన్లా డబ్బులు రావాలి” అని. కానీ షేర్ మార్కెట్లో పెడదామా అంటే రిస్క్ ఉంటుంది, క్రిప్టో అంటే అస్సలు నమ్మకం లేదు. మరి ఏం చేయాలి?
ఇలాంటి వాళ్లకోసమే Indian Post Office అద్భుతమైన రెండు స్కీమ్లు అందిస్తోంది — Fixed Deposit (FD) మరియు Recurring Deposit (RD). ఈ రెండింటినీ కలిపి స్మార్ట్గా ప్లాన్ చేస్తే, 20 సంవత్సరాల్లో మీ చేతిలో దాదాపు ₹1 కోటి ఉంటుంది. ఆ తర్వాత ఆ డబ్బుతో నెలకు ₹68,000 వరకు పెన్షన్ లాగా ఆదాయం పొందవచ్చు!
ఎలాగో ఈ ఆర్టికల్లో step by step వివరిస్తాం. చివరి వరకు చదవండి.
📌 ముఖ్యాంశం: పోస్టాఫీస్లో ₹10 లక్షల FD + నెలకు ₹10,000 RD చేస్తే → 20 ఏళ్లలో దాదాపు ₹97,20,378 వస్తుంది. ఆపై SWP ద్వారా నెలకు ₹68,000 పెన్షన్ పొందొచ్చు!
Contents
- ఈ రోజుల్లో పోస్టాఫీస్ ఇన్వెస్ట్మెంట్ ఎందుకు ఎక్కువమంది ఎంచుకుంటున్నారు?
- పోస్టాఫీస్ స్కీమ్ల్లో ఇన్వెస్ట్ చేయడం వల్ల వచ్చే ప్రయోజనాలు:
- 2026లో పోస్టాఫీస్ FD, RD వడ్డీ రేట్లు ఎంత?
- కోటి రూపాయలు సంపాదించే ప్లాన్ ఏమిటి? — Step by Step
- 📌 పెట్టుబడి 1: పోస్టాఫీస్ FD (Fixed Deposit)
- 📌 పెట్టుబడి 2: పోస్టాఫీస్ RD (Recurring Deposit)
- మొదటి 10 ఏళ్లలో ఎంత డబ్బు వస్తుంది?
- 20 ఏళ్లు పూర్తయిన తర్వాత — కోటి రూపాయలు రియాలిటీ!
- కోటి రూపాయలు వచ్చాక నెలకు ₹68,000 పెన్షన్ ఎలా పొందాలి?
- SWP అంటే ఏమిటి?
- ₹97 లక్షలపై SWP ద్వారా నెలవారీ ఆదాయం
- ఈ ప్లాన్ ఎవరికి బాగా సరిపోతుంది?
- పన్నుల (Tax) విషయంలో తెలుసుకోవాల్సినవి
- ఈ ప్లాన్లో ఒక్క నిమిషం ఆలోచించాల్సిన విషయాలు
- చివరి మాట — ఈ ప్లాన్ నిజంగా worth it!
- తరచుగా అడిగే ప్రశ్నలు (FAQs)
ఈ రోజుల్లో పోస్టాఫీస్ ఇన్వెస్ట్మెంట్ ఎందుకు ఎక్కువమంది ఎంచుకుంటున్నారు?
స్టాక్ మార్కెట్ ఎంత ఎక్కువ రిటర్న్స్ ఇచ్చినా, అంతే వేగంగా నష్టాలు కూడా తెస్తుంది. అందుకే సామాన్య ప్రజలు, ముఖ్యంగా మధ్యతరగతి కుటుంబాల వాళ్లు ఏ రిస్క్ లేకుండా డబ్బు పెరగాలి అనుకుంటారు. అలాంటి వారికి India Post Office స్కీమ్లు బంగారం లాంటివి.
పోస్టాఫీస్ స్కీమ్ల్లో ఇన్వెస్ట్ చేయడం వల్ల వచ్చే ప్రయోజనాలు:
- 🔒 కేంద్ర ప్రభుత్వ గ్యారంటీ — మీ డబ్బు 100% సేఫ్
- 📈 స్థిరమైన వడ్డీ రేట్లు — మార్కెట్ హెచ్చుతగ్గులతో సంబంధం లేదు
- 💰 చిన్న మొత్తాలతో ప్రారంభించవచ్చు — RD కేవలం ₹100 నుండి కూడా మొదలు పెట్టొచ్చు
- 🏠 గ్రామీణ ప్రాంతాల్లో కూడా అందుబాటులో — ప్రతి ఊళ్లో పోస్టాఫీస్ ఉంటుంది
- 📋 సులభమైన ప్రాసెస్ — Aadhaar, PAN ఉంటే చాలు, ఖాతా ఓపెన్ చేయొచ్చు
2026లో పోస్టాఫీస్ FD, RD వడ్డీ రేట్లు ఎంత?
ప్రభుత్వం ప్రతి క్వార్టర్కు వడ్డీ రేట్లను సమీక్షిస్తుంది. ప్రస్తుతం అమల్లో ఉన్న రేట్లు ఇలా ఉన్నాయి:
| స్కీమ్ పేరు | వార్షిక వడ్డీ రేటు |
|---|---|
| పోస్టాఫీస్ RD (5 ఏళ్లు) | 6.70% |
| పోస్టాఫీస్ FD (5 ఏళ్లు) | 7.50% |
గమనిక: ఈ రేట్లు Q2 FY 2026-27 ప్రకారం ఉన్నాయి. కాలానుగుణంగా మారే అవకాశం ఉంది.
కోటి రూపాయలు సంపాదించే ప్లాన్ ఏమిటి? — Step by Step
ఇప్పుడు అసలు విషయంలోకి వద్దాం. మీరు చేయాల్సింది చాలా సింపుల్ — రెండు పెట్టుబడులు ఒకేసారి మొదలు పెట్టాలి:
📌 పెట్టుబడి 1: పోస్టాఫీస్ FD (Fixed Deposit)
- ఒకేసారి ఇన్వెస్ట్ చేయాల్సిన మొత్తం: ₹10,00,000 (పది లక్షలు)
- కాలపరిమితి: 5 సంవత్సరాలు
- వడ్డీ రేటు: 7.50% (వార్షికం)
- ప్రతి 5 ఏళ్లకు: మెచ్యూరిటీ అమౌంట్ను మళ్లీ FD లో రీన్యూ చేయాలి
📌 పెట్టుబడి 2: పోస్టాఫీస్ RD (Recurring Deposit)
- ప్రతి నెలా జమ చేయాల్సింది: ₹10,000
- కాలపరిమితి: 5 సంవత్సరాలు (ఆ తర్వాత రీన్యూ చేయొచ్చు)
- వడ్డీ రేటు: 6.70% (వార్షికం)
ఈ రెండు పెట్టుబడులను 20 సంవత్సరాల పాటు క్రమం తప్పకుండా కొనసాగించాలి. అంతే — మీకు కోటి రూపాయలు సొంతం!
మొదటి 10 ఏళ్లలో ఎంత డబ్బు వస్తుంది?
10 సంవత్సరాల తర్వాత మీ రెండు పెట్టుబడులు ఎంతగా పెరుగుతాయో ఈ టేబుల్లో చూడండి:
| పెట్టుబడి రకం | 10 ఏళ్ల తర్వాత వచ్చే మొత్తం |
|---|---|
| FD (₹10 లక్షలు ఇన్వెస్ట్) | ₹21,02,349 |
| RD (నెలకు ₹10,000 × 10 ఏళ్లు) | ₹17,08,546 |
| మొత్తం కార్పస్ | ₹38,10,895 |
అంటే 10 ఏళ్లలోనే మీ చేతిలో దాదాపు ₹38 లక్షలు ఉంటాయి. ఇంకా 10 ఏళ్లు కొనసాగిస్తే ఏం జరుగుతుందో చూడండి!
20 ఏళ్లు పూర్తయిన తర్వాత — కోటి రూపాయలు రియాలిటీ!
ఇదే పెట్టుబడిని 20 సంవత్సరాల వరకు కొనసాగిస్తే, compound interest మాజిక్ వల్ల మీ డబ్బు భారీగా పెరుగుతుంది:
| పెట్టుబడి రకం | 20 ఏళ్ల తర్వాత మొత్తం |
|---|---|
| FD మెచ్యూరిటీ (4 సార్లు రీన్యూ) | ₹80,11,832 |
| RD మెచ్యూరిటీ మొత్తం | ₹17,08,546 |
| మొత్తం కార్పస్ (Total) | ₹97,20,378 |
🎉 20 ఏళ్లలో మీ చేతికి దాదాపు ₹1 కోటి రూపాయలు!
అదీ ఎటువంటి మార్కెట్ రిస్క్ లేకుండా, ప్రభుత్వ గ్యారంటీతో!
కోటి రూపాయలు వచ్చాక నెలకు ₹68,000 పెన్షన్ ఎలా పొందాలి?
ఇప్పుడు చాలామంది అడిగే ముఖ్యమైన ప్రశ్న — “సరే, కోటి రూపాయలు వచ్చింది. ఇప్పుడు దాన్ని అలా బ్యాంక్ అకౌంట్లో పెడితే ఏం లాభం?” అని.
మంచి ప్రశ్నే! అందుకే financial experts SWP (Systematic Withdrawal Plan) అనే పద్ధతిని suggest చేస్తారు.
SWP అంటే ఏమిటి?
SWP అంటే మీ మొత్తం డబ్బును ఒక మంచి mutual fund లేదా debt fund లో invest చేసి, ప్రతి నెలా ఒక నిర్ణీత మొత్తాన్ని withdraw చేసుకోవడం. మీ principal amount అలాగే invest అవుతూ ఉంటుంది, మీకు returns నుండి నెల నెలా income వస్తూ ఉంటుంది.
₹97 లక్షలపై SWP ద్వారా నెలవారీ ఆదాయం
| వివరాలు | అంచనా |
|---|---|
| ఇన్వెస్ట్ చేసే మొత్తం | ₹97,20,378 |
| ఆశించే వార్షిక రాబడి | 8% (కనీసం) |
| నెలవారీ ఆదాయం (SWP) | ₹68,000 — ₹69,000 |
అంటే రిటైర్మెంట్ తర్వాత కూడా ప్రతి నెలా ₹68 వేలు మీ అకౌంట్లోకి వస్తాయి — ఒక ప్రభుత్వ ఉద్యోగి పెన్షన్ కంటే ఎక్కువ!
ఈ ప్లాన్ ఎవరికి బాగా సరిపోతుంది?
ఈ పోస్టాఫీస్ ఇన్వెస్ట్మెంట్ ప్లాన్ ముఖ్యంగా కింది వర్గాల వారికి చాలా ఉపయోగకరంగా ఉంటుంది:
- 👨💼 ప్రైవేట్ ఉద్యోగస్తులు — వీరికి ప్రభుత్వ పెన్షన్ ఉండదు, కాబట్టి సొంతంగా ప్లాన్ చేసుకోవాలి
- 👨🌾 రైతులు & వ్యాపారస్తులు — క్రమశిక్షణతో చిన్న మొత్తాలు ఆదా చేయడం ద్వారా భారీ కార్పస్ సాధ్యం
- 👩👧 గృహిణులు — ఇంటి ఖర్చుల్లో ఆదా చేసిన డబ్బును RD లో వేయవచ్చు
- 🧑🎓 యువకులు — 25 ఏళ్ల వయసులో మొదలు పెడితే, 45 ఏళ్ల కల్లా కోటీశ్వరులు!
- 👴 రిటైర్మెంట్ ప్లానింగ్ చేసుకునే వారు — భద్రమైన భవిష్యత్తు కోసం ఇదే మంచి మార్గం
పన్నుల (Tax) విషయంలో తెలుసుకోవాల్సినవి
పోస్టాఫీస్ FD, RD పై వచ్చే వడ్డీపై taxes వర్తిస్తాయి. కాబట్టి ఈ విషయాలు గుర్తుంచుకోండి:
- FD వడ్డీ ఆదాయం మీ income tax slab ప్రకారం taxable
- ఒక ఆర్థిక సంవత్సరంలో ₹40,000 కంటే ఎక్కువ వడ్డీ వస్తే TDS cut అవుతుంది (సీనియర్ సిటిజన్లకు ₹50,000)
- తక్కువ ఆదాయం ఉన్నవారు Form 15G (60 ఏళ్ల లోపు) లేదా Form 15H (సీనియర్ సిటిజన్లు) submit చేసి TDS avoid చేయవచ్చు
- 5 ఏళ్ల Tax Saving FD పై Section 80C కింద ₹1.5 లక్షల వరకు deduction క్లెయిమ్ చేయొచ్చు
💡 సలహా: పెట్టుబడి పెట్టే ముందు ఒక CA లేదా financial advisor ను సంప్రదించడం మంచిది. మీ specific situation కి తగ్గ tax planning చేయవచ్చు.
ఈ ప్లాన్లో ఒక్క నిమిషం ఆలోచించాల్సిన విషయాలు
ఏ ఇన్వెస్ట్మెంట్ చేసినా, కొన్ని విషయాలు ముందుగానే తెలుసుకుంటే మంచిది:
- ⏳ దీర్ఘకాలిక commitment అవసరం — 20 ఏళ్లు ఓపికగా కొనసాగించాలి
- 📊 వడ్డీ రేట్లు మారవచ్చు — ప్రతి క్వార్టర్కు ప్రభుత్వం review చేస్తుంది
- 💸 ఆ 20 ఏళ్లలో inflation ఉంటుంది — నేటి ₹1 కోటి విలువ, 20 ఏళ్ల తర్వాత తగ్గుతుంది
- 📝 FD ని ప్రతి 5 ఏళ్లకు renew చేయాలి — మర్చిపోకూడదు
అయినా కూడా, risk-free investment కావాలనుకునే వాళ్లకు ఇంతకంటే మంచి option దొరకడం కష్టమే.
చివరి మాట — ఈ ప్లాన్ నిజంగా worth it!
రిస్క్ లేకుండా, ప్రభుత్వ భరోసాతో, క్రమశిక్షణతో పొదుపు చేస్తే సామాన్యుడు కూడా కోటీశ్వరుడు కాగలడని ఈ Post Office FD + RD plan నిరూపిస్తోంది.
మీరు ఈ రోజు ₹10 లక్షల FD + నెలకు ₹10,000 RD మొదలు పెడితే, 20 ఏళ్ల తర్వాత మీ retirement life హాయిగా, ఎటువంటి ఆర్థిక ఒత్తిడి లేకుండా గడుస్తుంది.
ఈ సమాచారం మీకు ఉపయోగకరంగా ఉంటే మీ family, friends కి కూడా share చేయండి!
మరిన్ని ప్రభుత్వ పథకాలు, ఉద్యోగ సమాచారం కోసం TeluguJobsGuru.in ను follow అవ్వండి.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
1. పోస్టాఫీస్ FD కి minimum ఎంత అవసరం?
పోస్టాఫీస్లో FD ఓపెన్ చేయడానికి కనీసం ₹1,000 అవసరం. Maximum limit లేదు.
2. RD నెలకు ₹10,000 కంటే తక్కువ పెట్టవచ్చా?
అవును, పోస్టాఫీస్ RD ₹100 నుండి ప్రారంభించవచ్చు. కానీ ₹10,000 ఎక్కువ కార్పస్ build చేసుకోవడానికి ideal.
3. ఈ ప్లాన్లో joint account ఓపెన్ చేయవచ్చా?
అవును, పోస్టాఫీస్ FD మరియు RD రెండింటిలోనూ joint account facility అందుబాటులో ఉంది.
4. FD premature withdrawal చేయవచ్చా?
అవును, 6 నెలల తర్వాత premature withdrawal చేయవచ్చు. కానీ penalty ఉంటుంది, వడ్డీ రేటు కూడా తగ్గుతుంది.
5. SWP ఎక్కడ చేయాలి?
SWP కోసం మీ maturity amount ను balanced mutual fund లేదా debt fund లో invest చేయవచ్చు. దీనికి Demat account అవసరం.
Disclaimer: ఈ ఆర్టికల్లో ఇచ్చిన సమాచారం general awareness కోసం మాత్రమే. ఇన్వెస్ట్మెంట్ decisions తీసుకునే ముందు certified
financial advisor ని సంప్రదించండి. వడ్డీ రేట్లు మారే అవకాశం ఉంది.
Read more:
- రోజుకు ₹33 పెడితే చాలు.. నెలకు ₹1,00,000 పెన్షన్ వస్తుందట! కేంద్రం కొత్త స్కీమ్ వివరాలు చూడండి
- LIC Scheme 2026: మహిళలకు ₹7,000 జీతం | 10th Pass కి అవకాశం
- TTD Sculpture College Admissions 2026: 10వ తరగతి పాస్ అయితే చాలు.. TTD మీకు ₹1 లక్ష ఇస్తుంది + ఫ్రీ చదువు!
1 comment